

年底了,你是在结算,还是在定盘?
年底了,你是在结算,还是在定盘?
今天是 2026 年 11 月 13 日,《商业思维》郑州场刚刚结课。
对大多数中小企业来说,接下来这段时间会过得非常快:年终冲刺、催应收账款、盘库存、做年终总结、发奖金、定明年的目标。老板们会开很多会,签很多字,忙到腊月二十八,然后带着一身疲惫回家过年。
但有一个问题值得在这时候先问自己:这一个月,你是在“结算今年”,还是在“规划明年”?
这两件事看起来都在做,实际差得很远。结算,是把已经发生的事算清楚;规划,是决定明年靠什么赚钱。只做前者,明年大概率是今年的重播——只是更难一点。
先说一个常见的年底场景。
老板拿着财务报表,看到今年营收比去年多了几百万,心里松了口气;再看利润,比去年还薄了一点,眉头皱起来;然后开始想办法:明年多接点单、多招几个销售、把价格再压一压。
这个反应很正常,但它只解决表面问题——因为报表告诉你的是“结果”,而结果是由结构决定的。今年利润薄,原因往往不在今年,而在两三年前定下的产品结构和客户结构。
年底是做这件事最好的窗口,因为只有这时候,一年的数据齐了,你才看得清自己的企业到底是怎么运转的。
课上讲的“业绩增长飞轮”,正好可以当成一份年度体检表。不用记八个环节,就问自己四个问题:
第一问:今年新来的客户,有多少是产品和口碑自己带来的? 如果答案是“基本都是我自己谈的、业务员扫来的”,说明飞轮的第一环没有转起来——你的产品还没强到能替你说话。这会带来一个后果:每年获客成本都在涨,而你没有议价权。
第二问:今年赚到的钱,有多少变成了现金? 翻一下应收账款账龄、库存周转、客户账期。很多企业不是不赚钱,是赚的钱都堆在了仓库和客户那里。年底是这条链最容易断的时候,也是清理它的最佳时候。
第三问:今年最能干的那几个人,拿到的和他贡献的,对得上吗? 年底谈奖金的时候最容易暴露出问题:你心里觉得他拿多了,他心里觉得你给少了。这种偏差,通常不是钱的问题,是分配规则从来没被讲过。
第四问:今年最好的经验,复制到第几个人身上了? 如果那个销冠的打法还只在他一个人身上,那它就不算公司的能力,只是他的个人能力。他哪天走了,这份经验就跟着走了。
四个问题问完,你就大概知道自己卡在哪一环了。这些断点,会原原本本地传到明年。
接下来是年底最重头的一件事:定明年的目标。
多数企业的做法是:今年做了三千万,明年定四千万,增长 30%。然后开会宣布,分解到每个部门、每个人头上。
问题在于——你涨了目标,但没有改变打法。
客户还是那批客户,产品还是那几个产品,渠道还是那条渠道,提成比例一分没动。等于要求团队用同样的工具,做出更难的结果。这种情况下,目标定得越高,团队越不信;团队越不信,年初的军令状到年中就变成了一句空话。
真正该在年底定下来的,不是那个数字,而是支撑数字的三张表:
一张客户表:明年到底服务哪一类客户,放弃哪一类客户。写得越具体越好,具体到能拿去问业务员“这个人你见没见过”。
一张产品表:哪些产品负责吸引客户进来、哪些负责赚利润、哪些负责让客户回头。很多企业只有一类产品,所以也只剩一条赚钱的路——靠差价。
一张分配表:明年钱按什么规则分,谁在什么条件下能多拿。这张表决定了上面两张表有没有人愿意去执行。
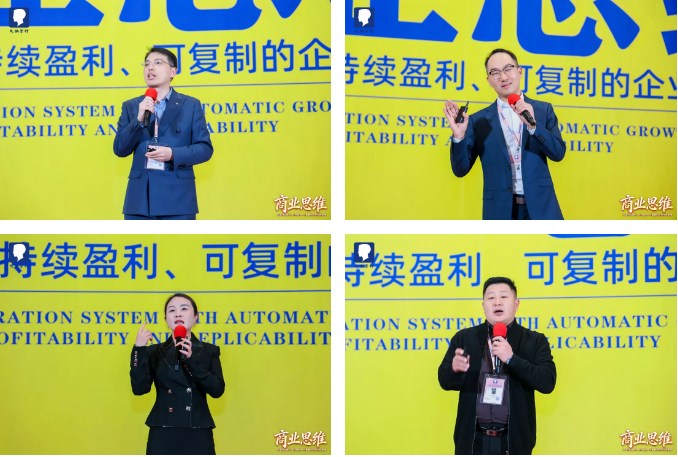
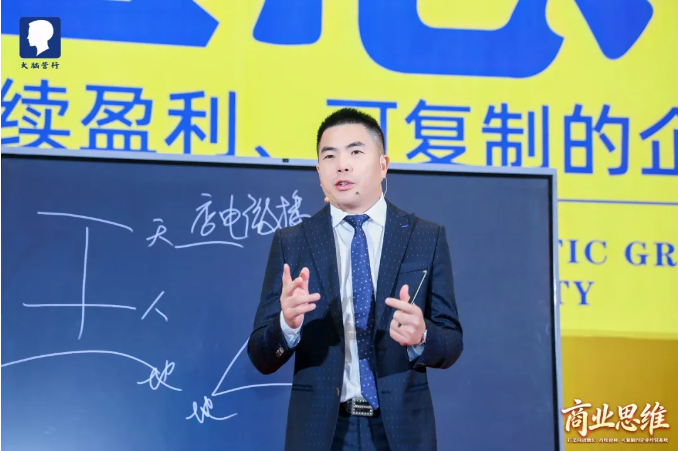
——实战企业家现场分享实操经验
三张表定完,目标才落地。顺序也在这里:先定方向、产品和客户,再定怎么卖,最后才定用谁、怎么分钱。
这个顺序不能反。反了会怎样?年初急着招人扩编,招进来发现方向还没想清楚,产品也没有分工,于是人越多、试错越贵,到年中又要裁人。这一年的钱,就这样消耗在反复试错里了。
第三件事,年底最容易被忽略,却代价最大:核心几个人,明年还愿不愿意跟你干。
很多人以为这是春节后的问题,其实不是。春节后是离职高峰,但决定往往在春节前就做完了——在一顿没谈透的年夜饭上,在一次没讲清的奖金沟通里。
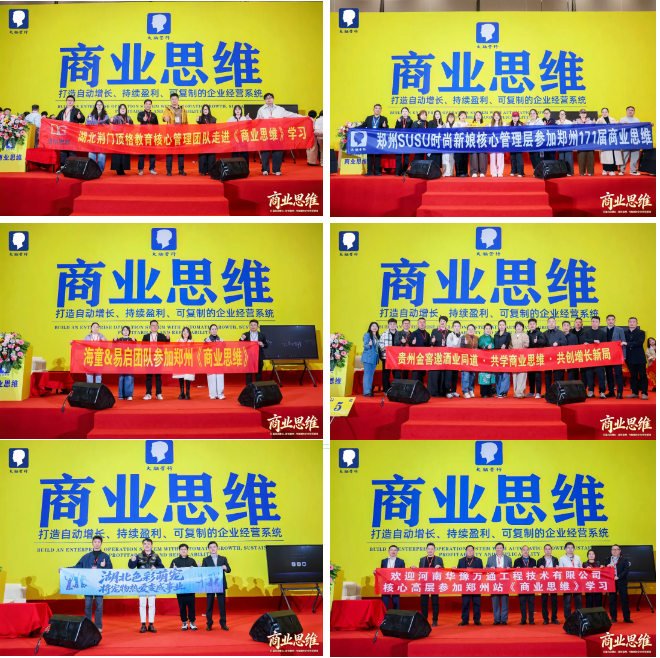
——团队一起学习,边学边“共创”
这里有一个残酷但真实的区分:
年终奖,分的是过去的钱。分得再厚,买的也只是“今年辛苦了”。
分配机制,定的是明年的动力。他要知道明年干成什么样、能拿到什么,才会在正月里推掉猎头的电话。
所以年底最该谈的一次话,不是发多少钱,而是明年怎么干、干成了有什么、能力上还能长到哪一步。三件事讲清楚,比多发一个月工资有用得多。
一个很直接的检验方法:把明年最核心的三个人的名字写下来,逐个问自己——“他明年跟着我干,比今年能得到什么不一样的东西?”
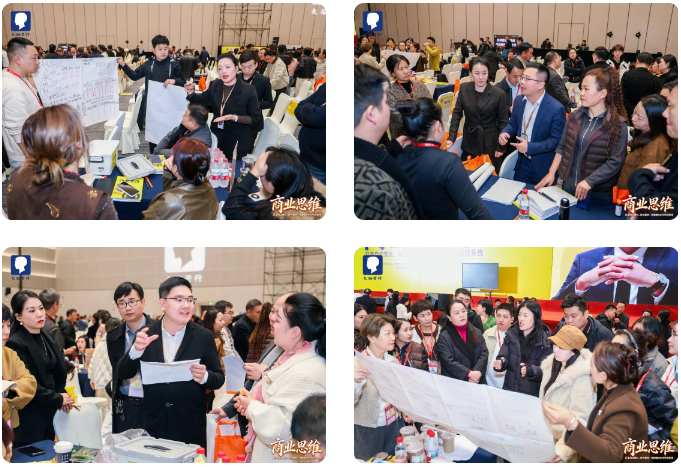
——助教老师课后辅导
48 天,说长不长。够你把客户表重写一遍、把产品线重新分一次工、把明年最核心的几个人谈一次。
年底定盘,年初才不乱。今年的账要算,明年的路更要定。
课结束了。真正的经营,才刚刚开始。