

企业不是死在没生意,是死在生意变好
企业不是死在没生意,是死在生意变好
这句话听起来像悖论,但做过十年生意的人,大多都见过这样的例子。
一家企业撑过了淡季,撑过了同行价格战,好不容易等到订单开始变多,却在半年后关门了。
外人看不懂:明明生意在变好,怎么说没就没?
因为让企业倒下的,往往不是没订单,而是订单来得太快、太集中。
没生意的时候,老板第一反应是收缩:砍开支、减人、降库存。企业反而活得久。
生意变好的时候,老板的第一反应是扩张:加人、备货、扩产、接更多单。而扩张,是要先花现金的。
这就是很多企业真正的死因。
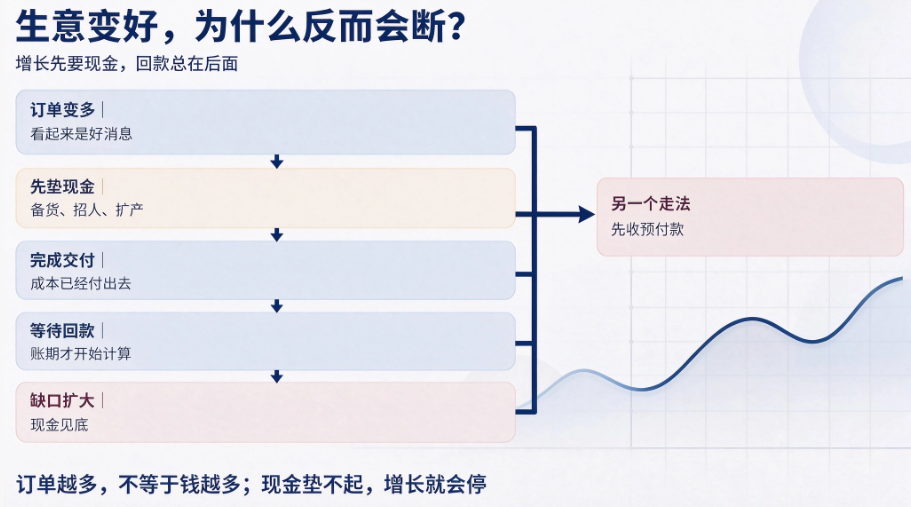
一、增长不是免费的,而且成本先到、收益后到
先看一个最简单的机制。
看这条链子,你会发现一件事:现金的流出,发生在最前面;现金的流入,发生在最后面。
中间那段距离,就是你要自己垫的钱。
举个例子(以下数字仅为举例)
假设你接了一批 100 万的订单:
原料和备货要先付:约 50 万
生产和交付要垫人力:约 20 万
客户账期 90 天,钱 3 个月后才到账
那么这 90 天里,你需要额外的 70 万现金在外面转着。
如果你同时接了 3 批这样的订单,就是 210 万。
问题来了:你的账上,有 210 万可以垫吗?
如果没有,那么订单越多,你死得越快。
这就是“增长型资金断裂”
它有三个特点,每个都很反直觉:
利润表是好看的——收入在涨,甚至利润也不错;
现金表是崩溃的——钱全卡在应收和库存里;
老板是最后一个知道的——因为所有数据都显示“形势大好”。
真正的风险从来不是没单,而是有单但垫不起。
二、三种最容易“变好致死”的场景
场景一:接到一个大客户、大订单
这是最典型的一种。
大客户意味着稳定、意味着规模、意味着品牌背书。但它往往也意味着:账期长、要求高、要先垫资、验收后付款。
很多企业为了拿下这样的客户,把现金全部押上,甚至去借款扩产。
结果:订单接了,产能扩了,钱压住了,客户账期一拖再拖,企业被这一个客户拖住。
残酷的事实:大客户不会因为你缺钱而提前付款,业务关系再好在账期面前也没用。
场景二:突然爆单、爆款
流量一来,订单涌进来,第一反应是“赶紧备货、赶紧招人”。
但爆单往往是短期的,而备的库存、招的人、租的仓库,是长期的。
需求回落之后,那些为了接住爆单而增加的成本,会全部变成压力。
场景三:快速开新店、进新市场
开新店是典型的“固定成本先行”:房租、装修、押金、首批备货、人员招聘,钱一次性出去,收入慢慢回来。
一家店能开,是因为老店在给它供血;
三家用时开,往往老店的现金流也被抽干。
所以一个大单来了,先问三句话:
这是我觉得最该贴在老板办公桌上的一段:
第一,这笔单要我垫多少钱?
第二,这笔钱多久能回来?
第三,如果客户延迟 60 天付款,我撑得住吗?
三句话答不完整,这笔“好消息”就先别急着接。
三、怎么在“变好”的时候不死
三个动作,从结构上防住这件事。
动作一:先算“最大垫资额”,再谈增长率
不要用“能做多少”来决定接单量,要用“能垫多少”来决定。
具体怎么做:
算出账上真正能动的现金(不含安全垫);
算出每一批订单的平均垫资额和平均回款周期;
得出一个上限:在当前现金水平下,同时在做的订单不能超过几批。
这条线一旦定了,超过就要走评审,不能靠老板现场拍板。
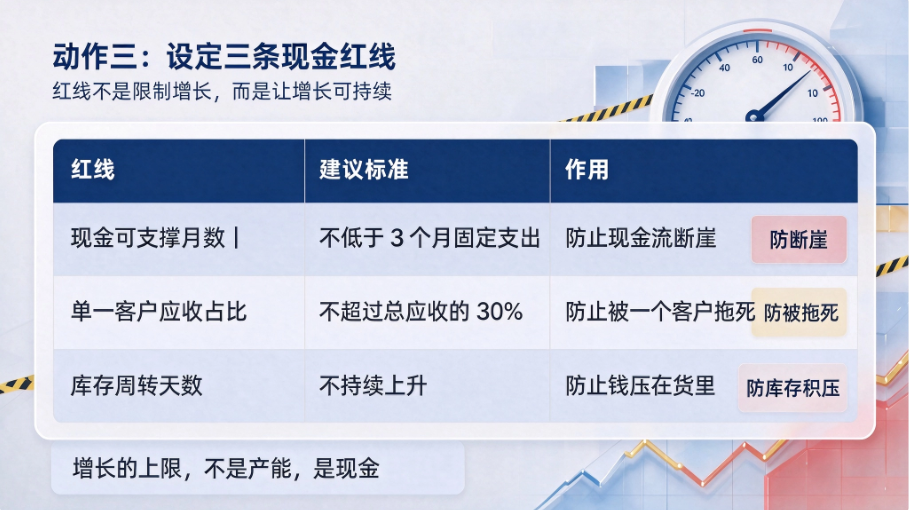
增长的上限,不是产能,是现金。
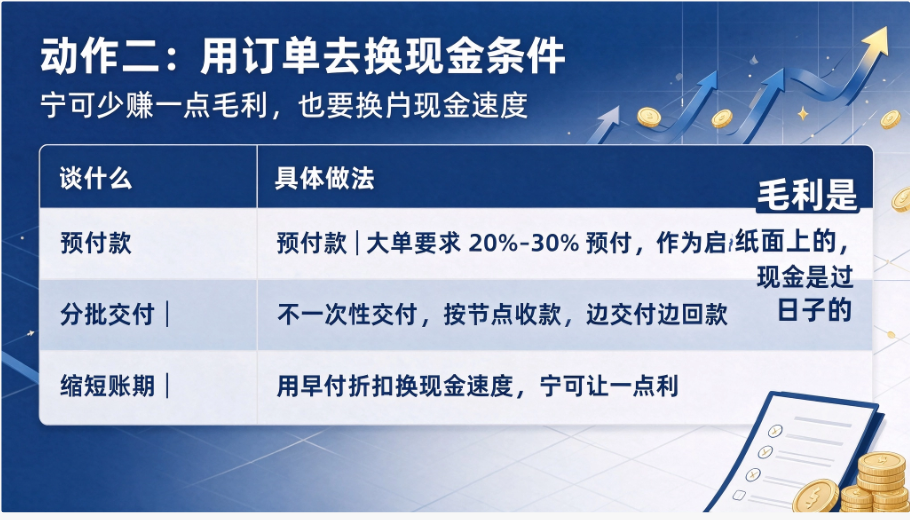
动作二:用订单去换现金条件
现金条件不是客户单方面定的,是谈出来的。三个可以谈的点:
核心思路:宁可少赚一点毛利,也要换回现金速度。 毛利是纸面上的,现金是过日子的。
动作三:设定三条现金红线
不设红线,增长就没有刹车。
红线的作用不是限制增长,是让增长可持续。
而苏引华老师那句话,恰好点在这里:
靠人经营的企业,永远有上限;唯有搭建可自运转、可复制的经营系统,才能真正实现自动增长、持续盈利。“自动增长”四个字里,最关键的是“自动”两个字。
靠老板感觉去判断能接多少单,那是人治;靠现金结构和红线去判断,那才是系统。
把话说得再直白一点:
淡季考验的是你的成本,旺季考验的是你的现金。 熬得过淡季的企业很多,扛得住旺季的企业很少。
所以,如果你现在正处在订单变多、业务变好的阶段,恭喜你,但也请立刻做两件事:
第一,算一遍:这批增长,需要我垫多少钱,多久能回来。
第二,设一条线:我的现金低到多少,就必须停下来。